₹12 लाख टैक्स क्लिफ: ₹1 लाख बोनस पर ₹78,000 टैक्स क्यों?
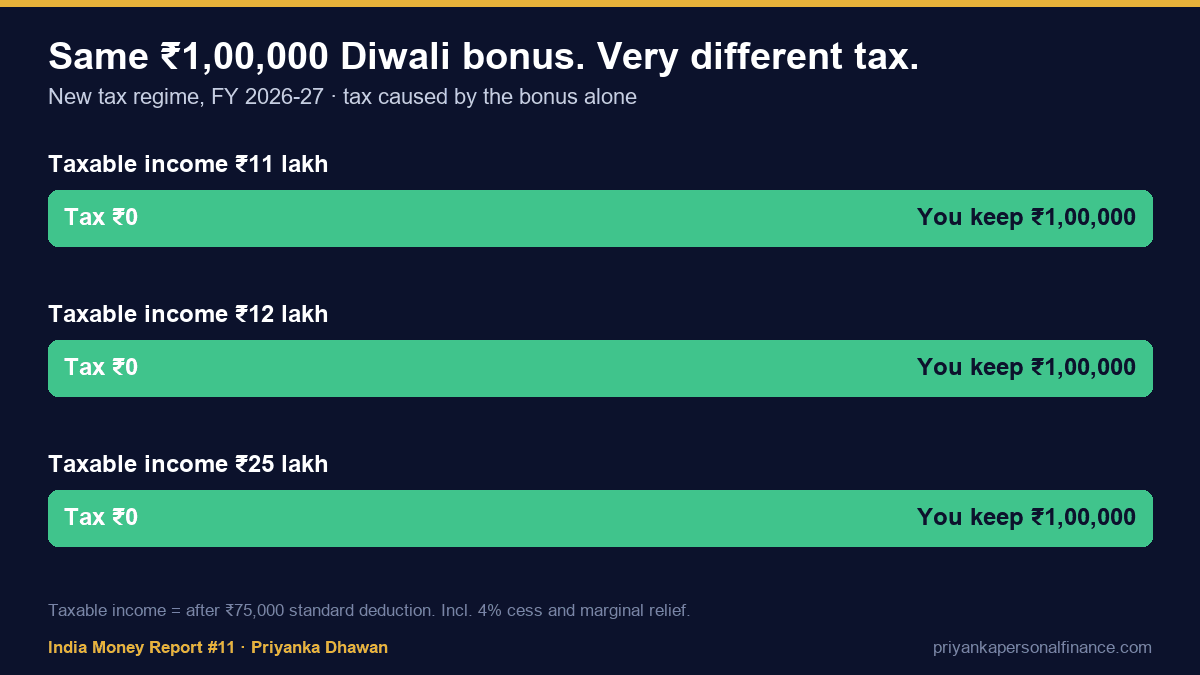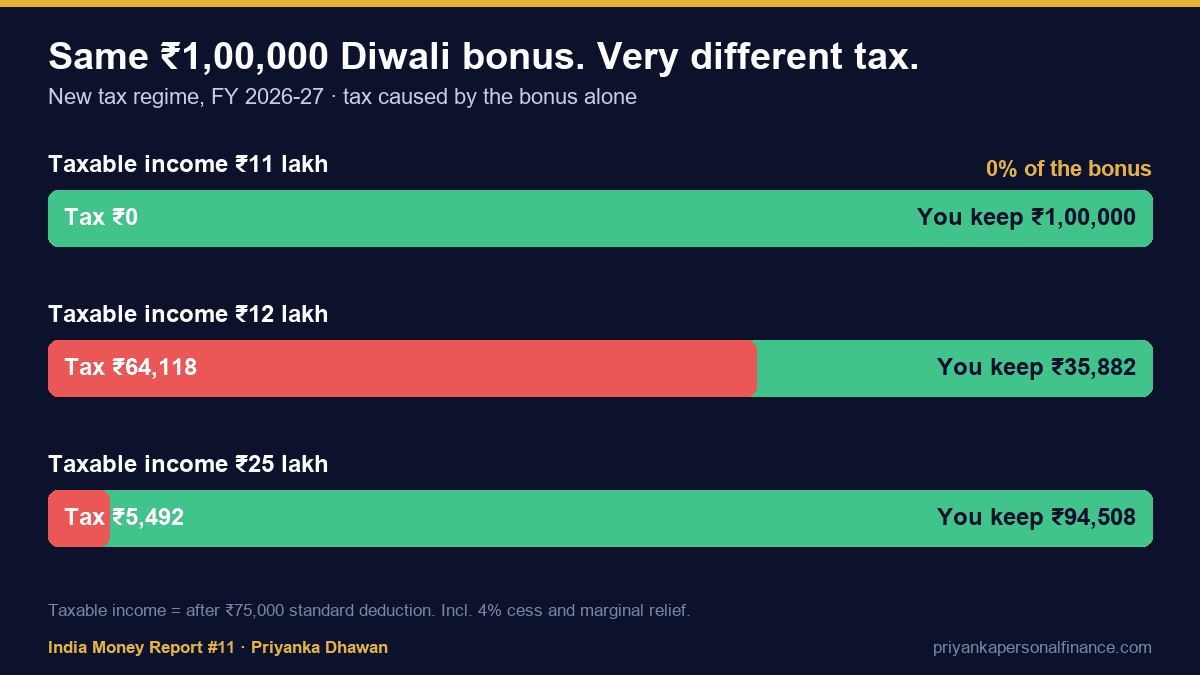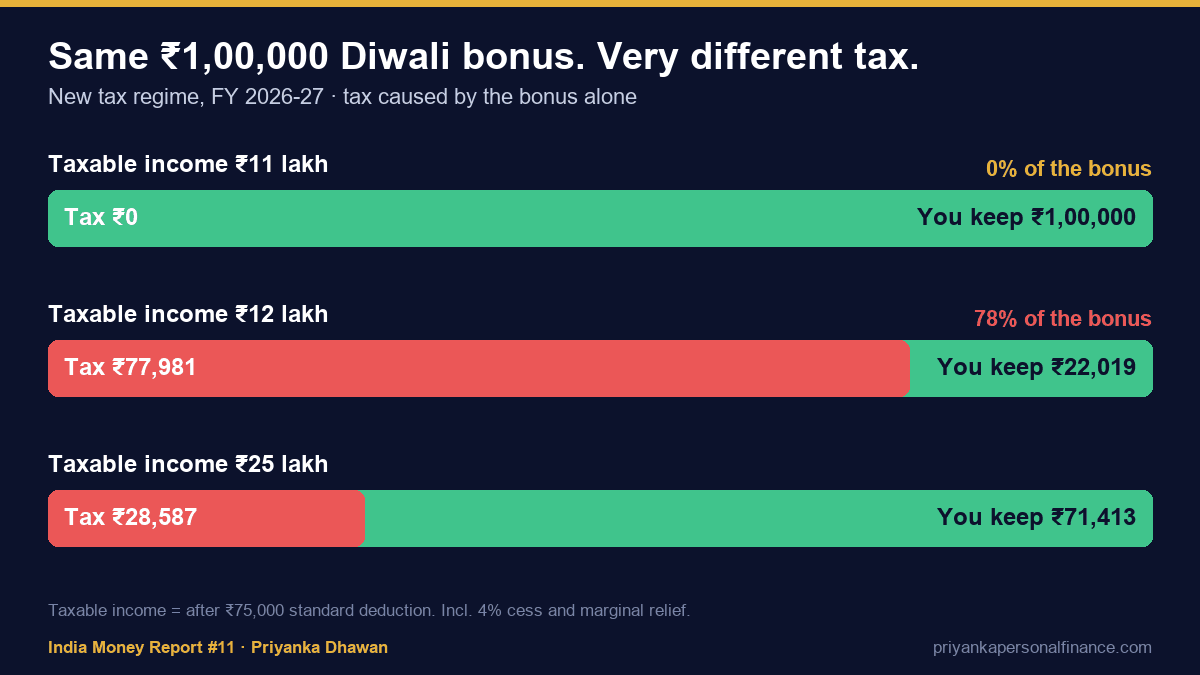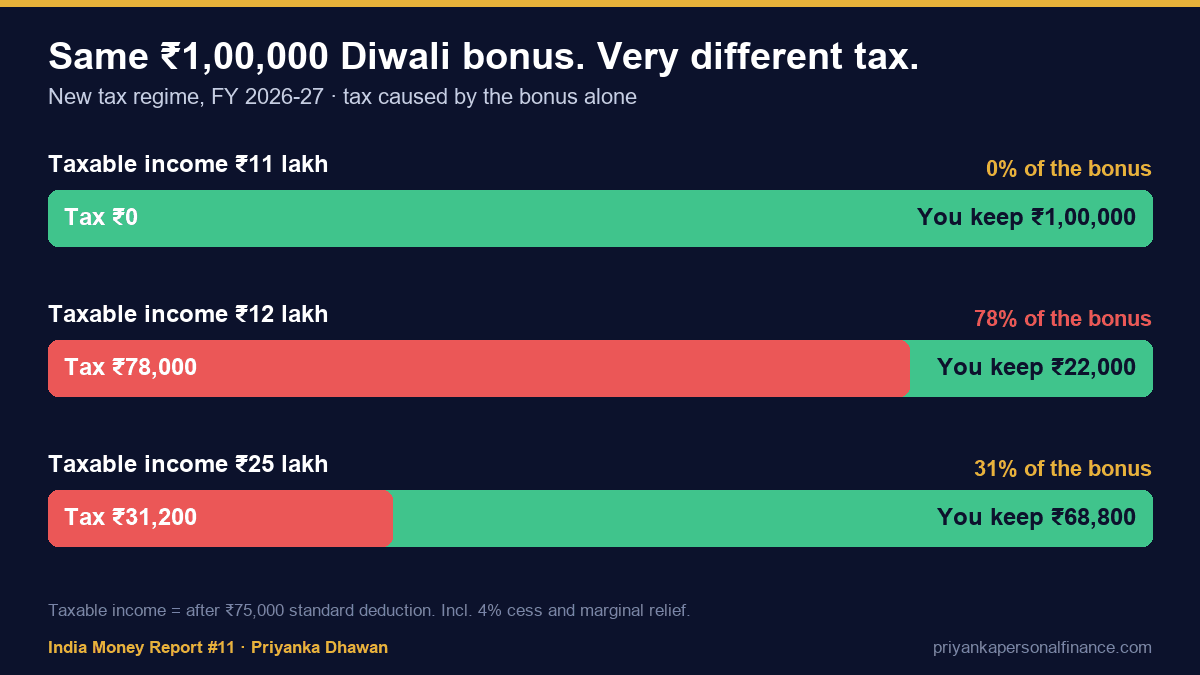
तीन दोस्तों को एक जैसा ₹1,00,000 दिवाली बोनस मिला, तीनों नई टैक्स व्यवस्था में हैं। एक ने उस पर ₹0 टैक्स दिया, एक ने ₹31,200 और एक ने ₹78,000। किसी ने गलती नहीं की। इसके पीछे है ₹12 लाख का "क्लिफ", इसे नरम करने वाली दो चीज़ें, और हाथ में आए बोनस का सही इस्तेमाल।
एक ही ₹1 लाख बोनस, अलग-अलग टैक्स
| बोनस से पहले टैक्सेबल इनकम | ₹1 लाख बोनस के बाद | बोनस से लगा अतिरिक्त टैक्स | बोनस का कितना हिस्सा टैक्स में |
|---|---|---|---|
| ₹11,00,000 | ₹12,00,000 | ₹0 | 0% |
| ₹11,50,000 | ₹12,50,000 | ₹52,000 | 52% |
| ₹12,00,000 | ₹13,00,000 | ₹78,000 | 78% |
| ₹13,00,000 | ₹14,00,000 | ₹15,600 | 15.6% |
| ₹16,00,000 | ₹17,00,000 | ₹20,800 | 20.8% |
| ₹25,00,000 | ₹26,00,000 | ₹31,200 | 31.2% |
₹13 लाख वाली लाइन देखिए: जो पहले से क्लिफ के ऊपर है, वो उसी बोनस पर सिर्फ़ ₹15,600 देता है। नुकसान उन्हीं को है जो ₹12 लाख टैक्सेबल इनकम पर या उसके ठीक नीचे हैं।
यह क्लिफ बनता क्यों है
FY 2026-27 के नई व्यवस्था स्लैब: 0–4 लाख शून्य, 4–8 लाख 5%, 8–12 लाख 10%, 12–16 लाख 15%, 16–20 लाख 20%, 20–24 लाख 25%, 24 लाख से ऊपर 30%, और 4% हेल्थ व एजुकेशन सेस।
ठीक ₹12 लाख पर स्लैब टैक्स ₹60,000 बनता है और 87A रिबेट (₹60,000 तक) उसे खत्म कर देती है। लेकिन रिबेट तभी मिलती है जब टैक्सेबल इनकम ₹12 लाख या कम हो। ₹13 लाख पर रिबेट बिल्कुल नहीं, इसलिए पूरे ₹13 लाख पर टैक्स:
- ₹4–8 लाख पर 5% = ₹20,000
- ₹8–12 लाख पर 10% = ₹40,000
- ₹12–13 लाख पर 15% = ₹15,000
- कुल ₹75,000 + 4% सेस = ₹78,000
रिबेट धीरे-धीरे कम नहीं होती, सीधे बंद हो जाती है। यही क्लिफ है।
मार्जिनल रिलीफ: नरम किनारा (और कहाँ खत्म होता है)
छोटी सी बढ़ोतरी पर बड़ा टैक्स न लगे, इसलिए कानून में मार्जिनल रिलीफ है: अगर टैक्सेबल इनकम ₹12 लाख से ऊपर है, तो टैक्स ₹12 लाख से ऊपर वाली इनकम से ज़्यादा नहीं हो सकता।
- ₹12,50,000 पर: स्लैब टैक्स ₹67,500 बनता, पर सीमा ₹50,000 (₹12 लाख से ऊपर की रकम) है। 4% सेस जोड़कर: ₹52,000।
- यह सीमा लगभग ₹12,70,588 पर बेअसर हो जाती है, जहाँ स्लैब टैक्स (₹60,000 + ऊपर की रकम का 15%) उस रकम के बराबर हो जाता है। उसके ऊपर सामान्य स्लैब टैक्स लगता है।
किसे अभी चेक करना चाहिए
- सालाना लगभग ₹11.75 लाख से ₹13.5 लाख कमाने वाले सैलरीड लोग (स्टैंडर्ड डिडक्शन के बाद ₹11–12.75 लाख टैक्सेबल), खासकर बोनस, एरियर या इंक्रीमेंट से पहले।
- जिनकी कंपनी ने अभी दिवाली बोनस दिया है: साल का TDS दोबारा कैलकुलेट होता है और अतिरिक्त टैक्स आमतौर पर साल के बाकी महीनों में कटता है, इसलिए नवंबर से मार्च तक इन-हैंड सैलरी काफ़ी घट सकती है।
- जिनकी साइड इनकम (ब्याज, फ्रीलांस) कुल टैक्सेबल इनकम को ₹12 लाख से ऊपर ले जा सकती है।
दो चीज़ें जो सच में मदद करती हैं
- सेक्शन 80CCD(2) के तहत एम्प्लॉयर NPS। नई व्यवस्था में एम्प्लॉयर का NPS योगदान बेसिक + DA के 14% तक डिडक्शन में मिलता है। अगर कंपनी सैलरी स्ट्रक्चर में यह विकल्प देती है, तो टैक्सेबल इनकम ₹12 लाख से नीचे आ सकती है। यह HR से बात करने का विषय है, और अगले बोनस से पहले करें, बाद में नहीं।
- पैसा आने से पहले हिसाब लगाइए। अपनी असली सैलरी और अनुमानित बोनस के साथ पुरानी बनाम नई व्यवस्था का कैलकुलेटर चलाइए, ताकि TDS का झटका अचानक न लगे।
ध्यान दें, नई व्यवस्था में ये काम नहीं आते: 80C निवेश, 80D हेल्थ इंश्योरेंस, या अपने रहने वाले घर के होम-लोन का ब्याज। ये डिडक्शन पुरानी व्यवस्था के हैं, जहाँ 87A रिबेट ₹5 लाख टैक्सेबल इनकम पर ही रुक जाती है।
हाथ में आए बोनस का क्या करें: 10-20-30-40 नियम
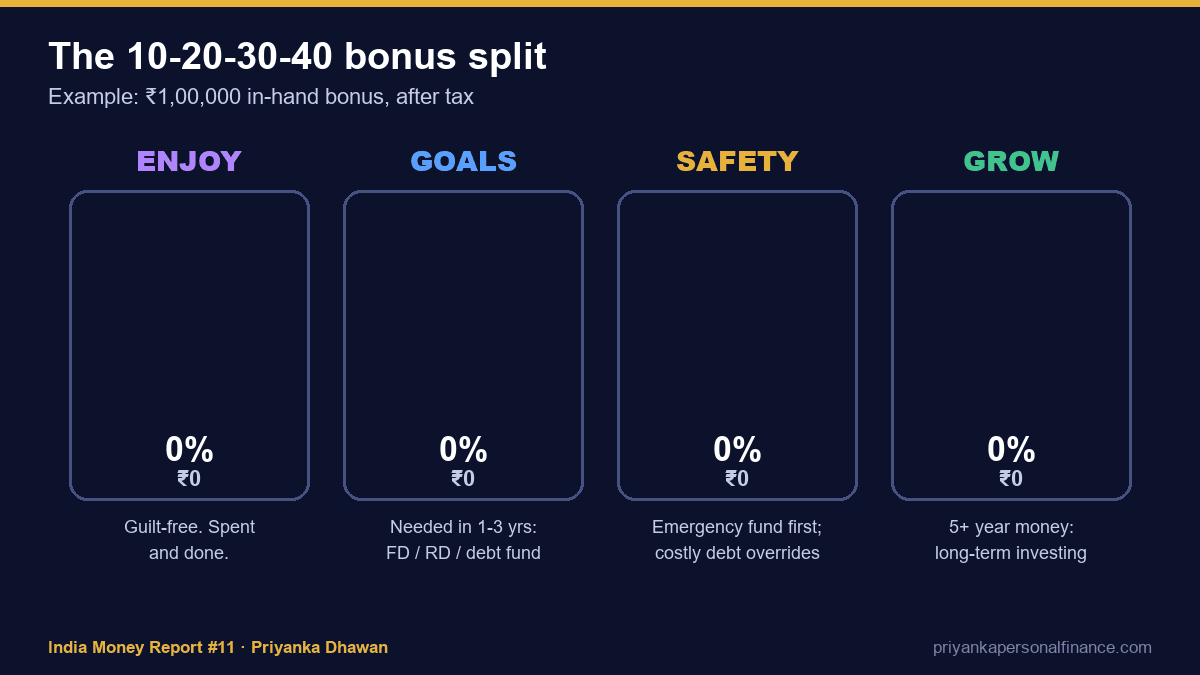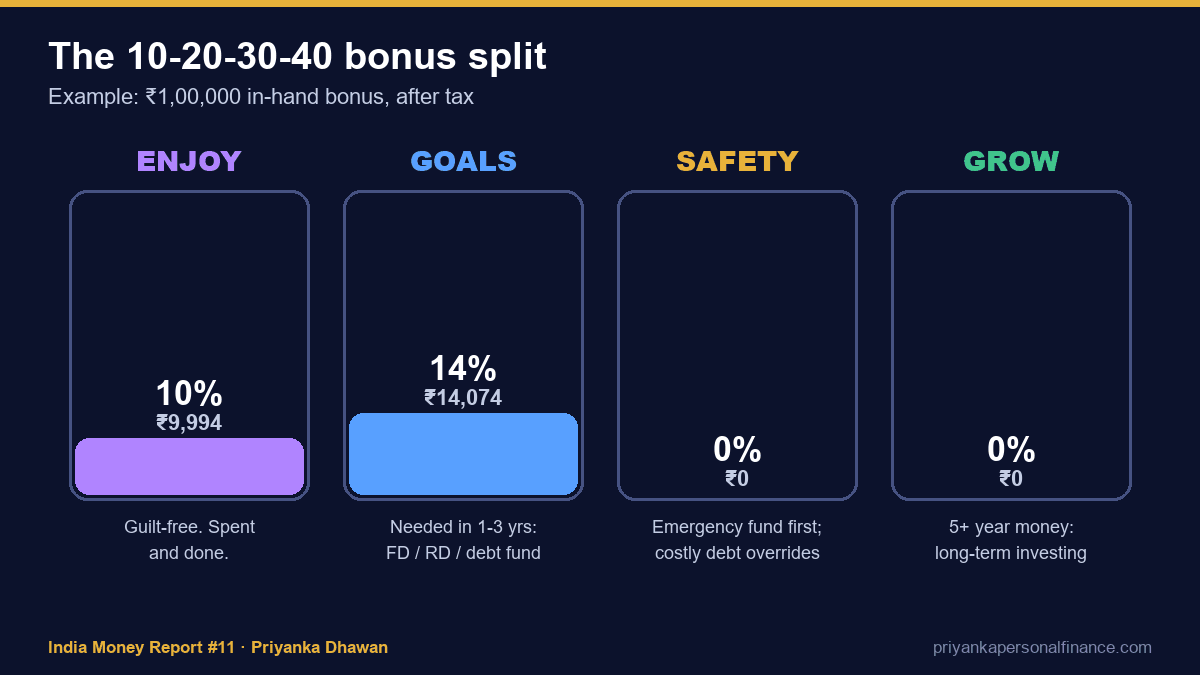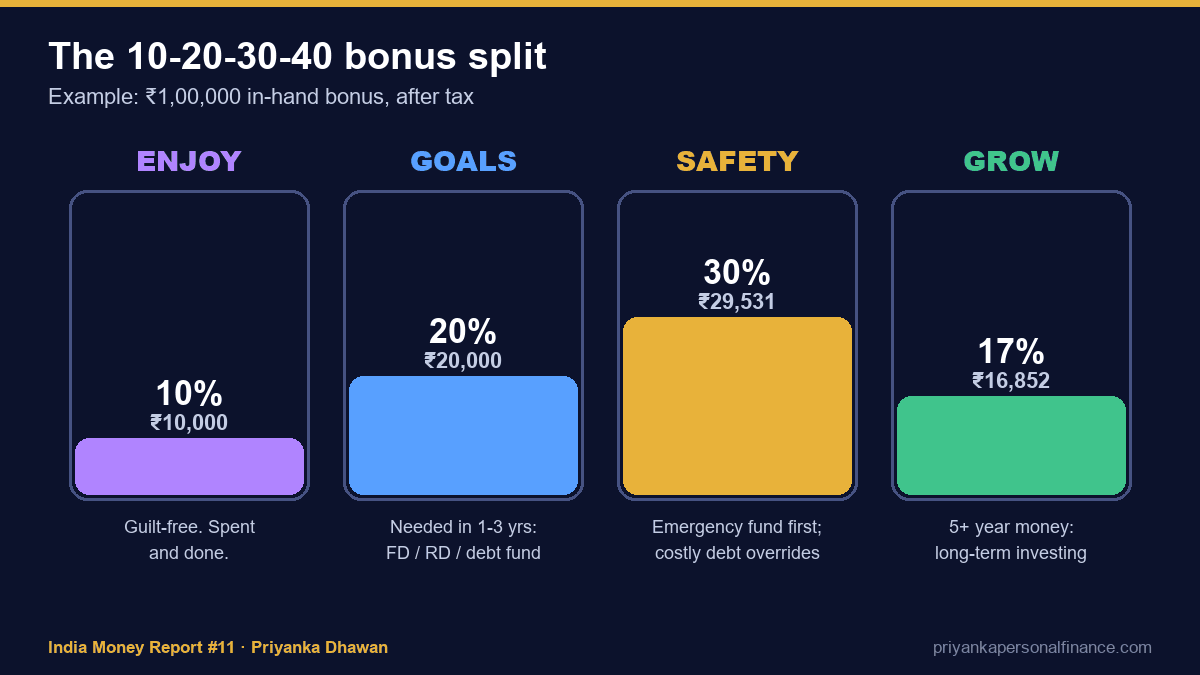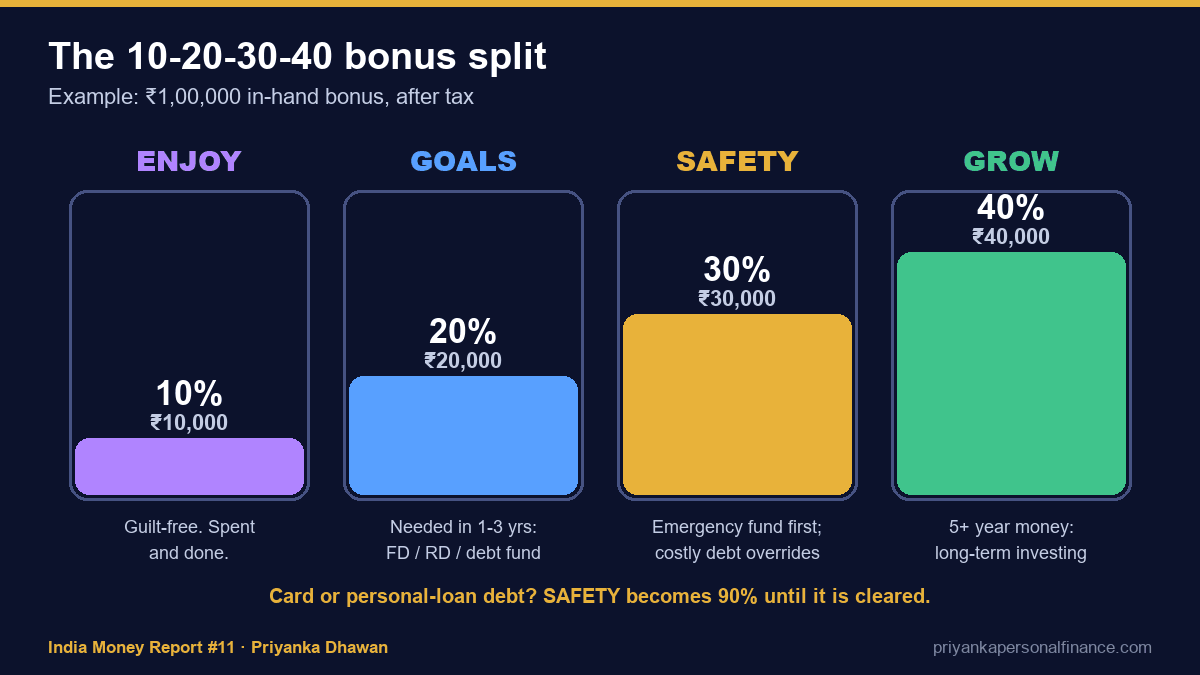
- 10% मज़े के लिए (Enjoy): बिना गिल्ट खर्च करें। जिस बोनस में कोई खुशी न हो, उस पर बाकी प्लान टिकता नहीं।
- 20% लक्ष्य (Goals): जो पैसा 1–3 साल में चाहिए (ट्रिप, लैपटॉप, कार की डाउन पेमेंट)। इसे FD, RD या डेट फंड में रखें ताकि ज़रूरत के वक्त इसकी वैल्यू न गिरे।
- 30% सुरक्षा (Safety): इमरजेंसी फंड को 6 महीने के खर्च तक भरें। पहले से पूरा है? यह हिस्सा Grow में डालें।
- 40% बढ़त (Grow): जो पैसा 5+ साल नहीं छूना, उसे लंबी अवधि के निवेश में।
एक नियम सबसे ऊपर: महंगा कर्ज़ पहले
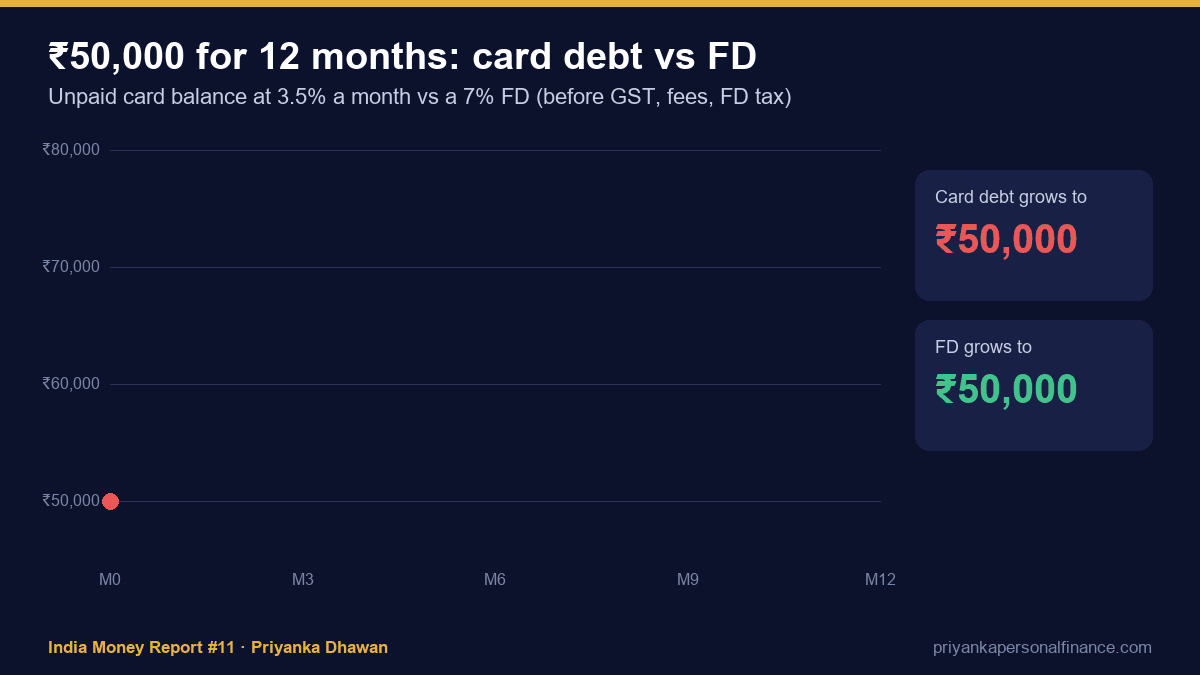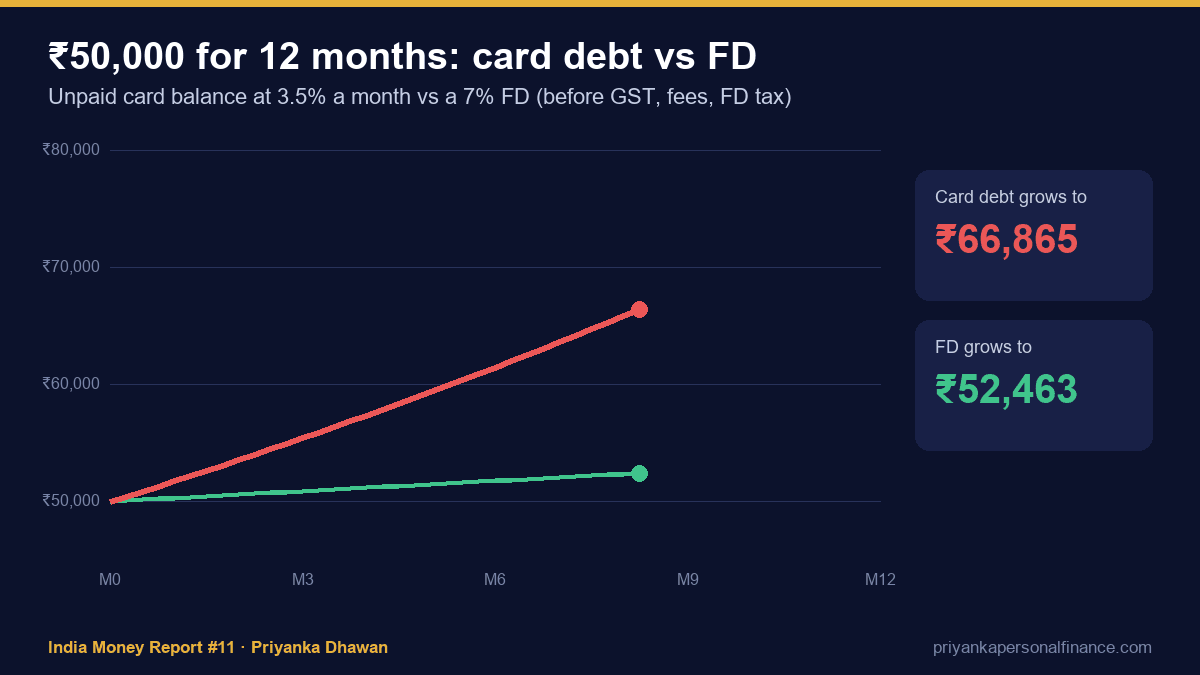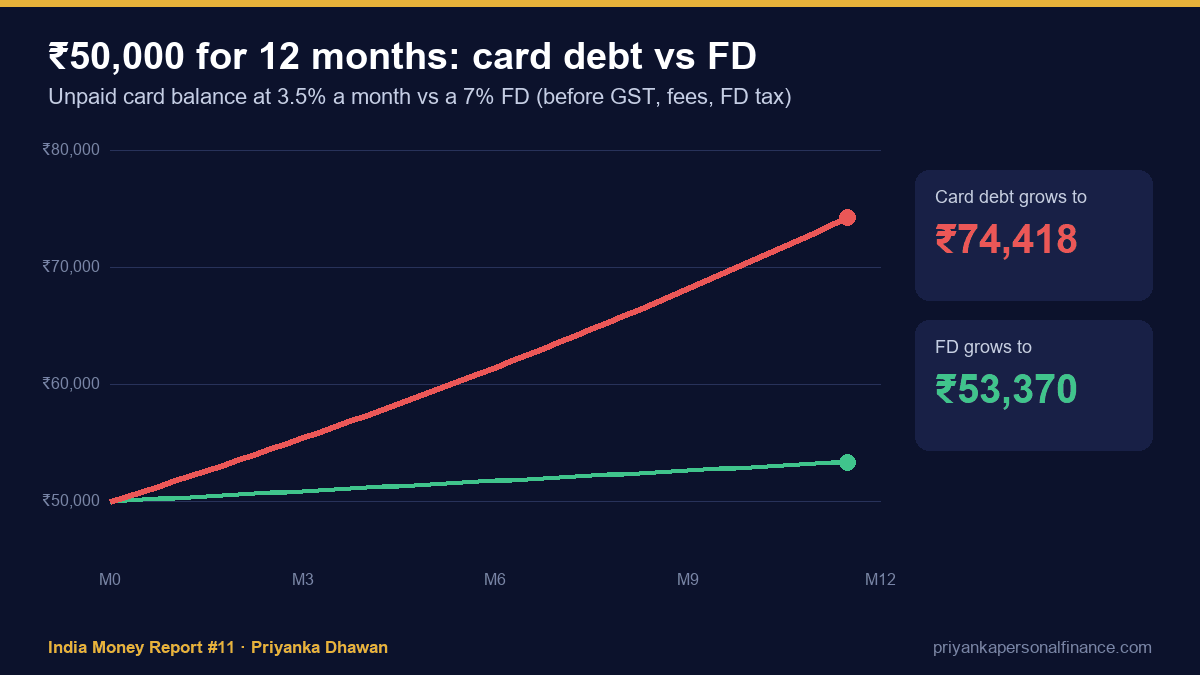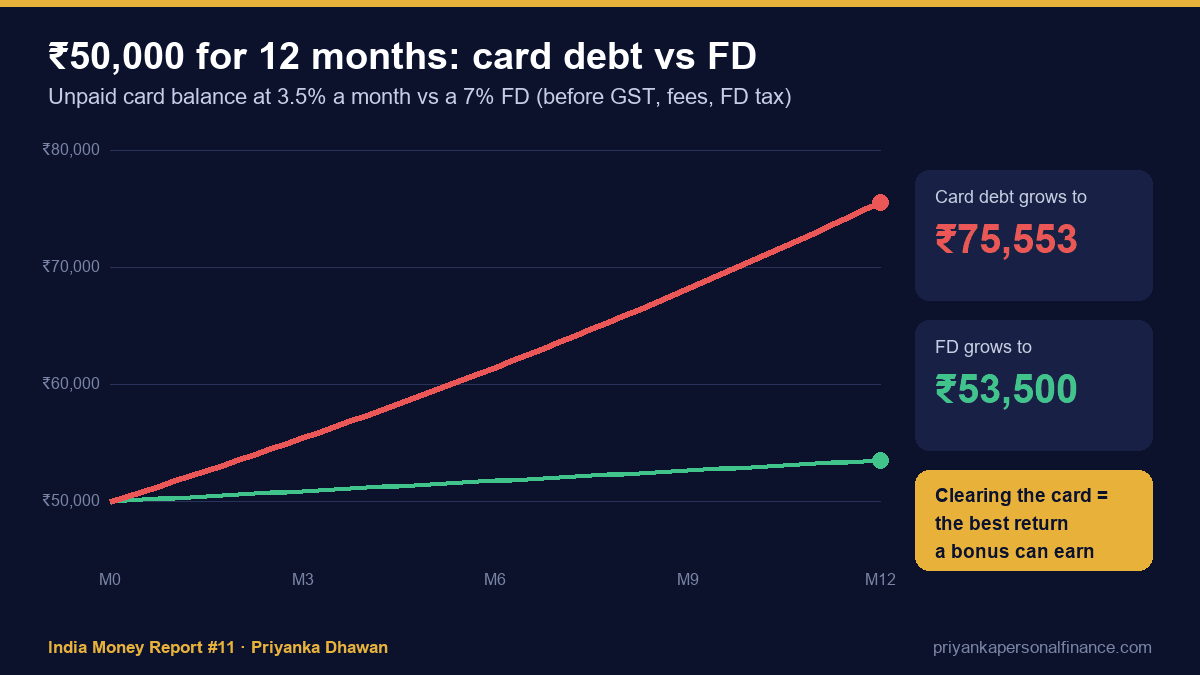
अगर क्रेडिट कार्ड या पर्सनल लोन का कर्ज़ है, तो Safety 90% हो जाता है और कर्ज़ खत्म होने तक उसी में जाता है। 3.5% मासिक पर ₹50,000 का बकाया कार्ड बैलेंस एक साल में लगभग ₹75,500 हो जाता है (ब्याज पर GST और लेट फीस से पहले), जबकि 7% FD में वही पैसा ₹3,500 कमाता है। कार्ड चुकाना ही बोनस का सबसे अच्छा "रिटर्न" है।
40% वाला हिस्सा क्यों अहम है
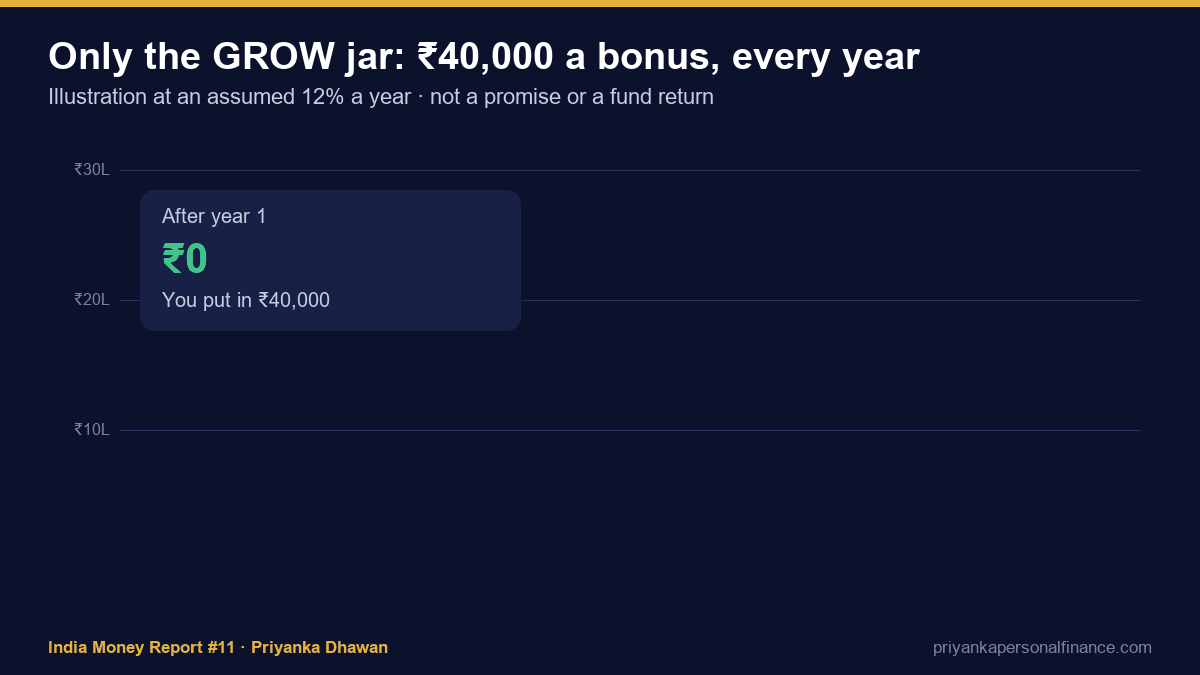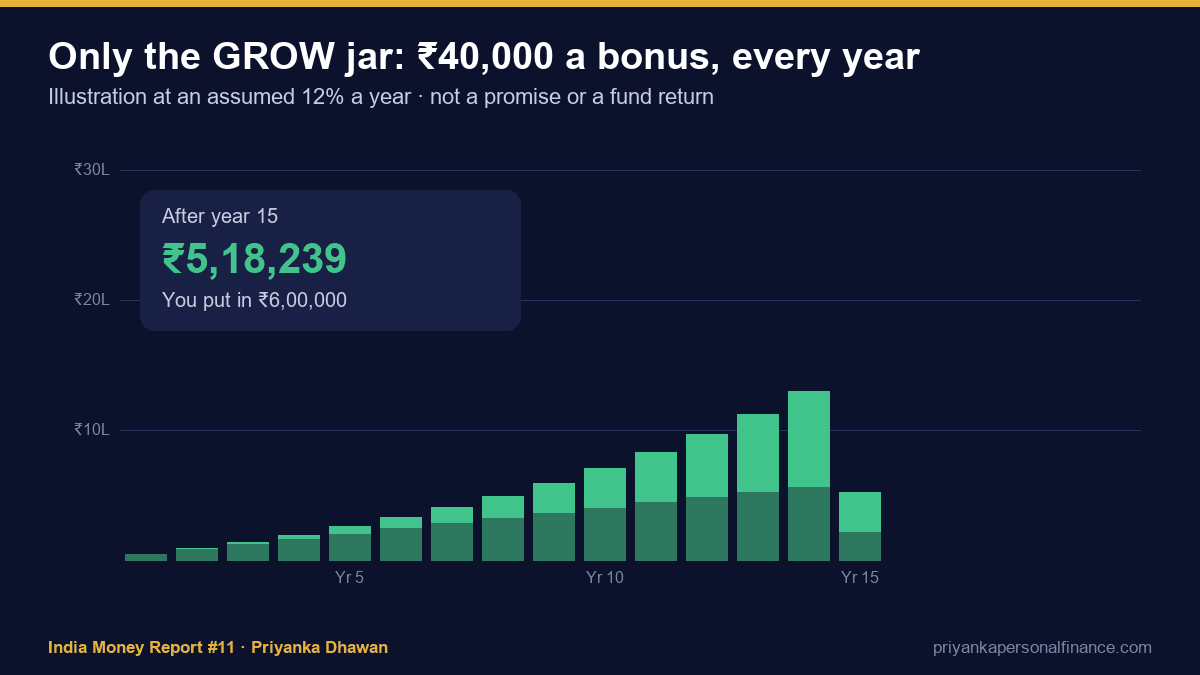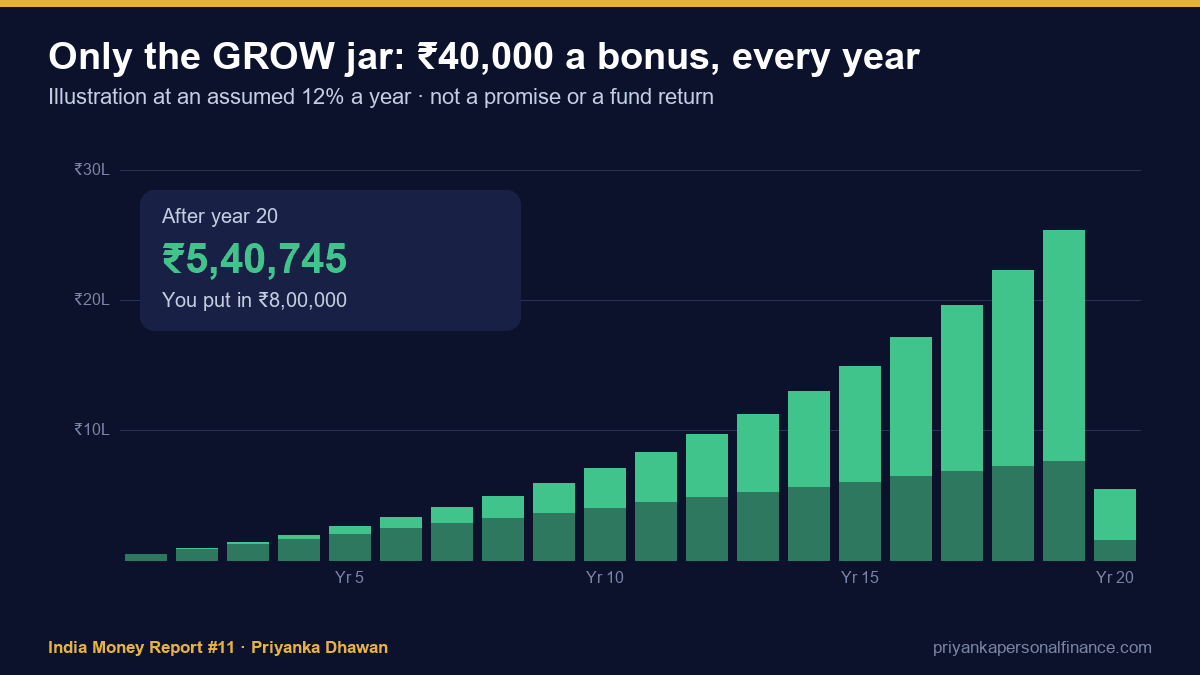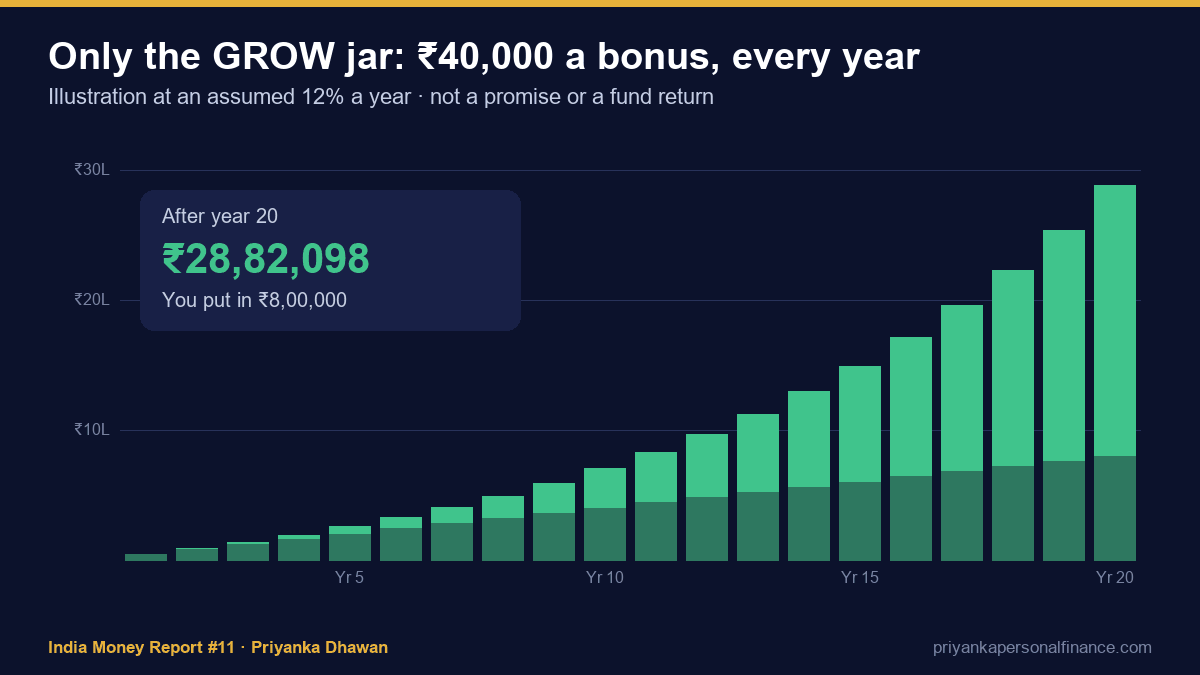
हर साल के बोनस से ₹40,000, 20 साल तक, यानी कुल ₹8 लाख निवेश। मान्य 12% सालाना पर यह लगभग ₹28.8 लाख बनता है। यह वादा नहीं, सिर्फ़ उदाहरण है, पर दिखाता है कि जो बोनस आपने "महसूस" भी नहीं किया, वो आपके प्लान का सबसे बड़ा आंकड़ा बन सकता है।
Safety हिस्से का साइज़ इमरजेंसी फंड कैलकुलेटर से तय करें, और Grow हिस्से के लिए SIP कैलकुलेटर आज़माएँ।
अक्सर पूछे जाने वाले सवाल
क्या नई व्यवस्था में ₹12 लाख तक की इनकम टैक्स-फ्री है?
हाँ। FY 2026-27 में अगर आपकी टैक्सेबल इनकम ₹12 लाख या कम है, तो सेक्शन 87A रिबेट (₹60,000 तक) से टैक्स शून्य हो जाता है। सैलरी वालों के लिए ₹75,000 स्टैंडर्ड डिडक्शन के कारण यह सीमा ₹12.75 लाख सैलरी है।
87A में मार्जिनल रिलीफ क्या है?
अगर टैक्सेबल इनकम ₹12 लाख से थोड़ी ही ज़्यादा है, तो टैक्स उस रकम से ज़्यादा नहीं हो सकता जितनी इनकम ₹12 लाख से ऊपर है। यह लगभग ₹12.7 लाख टैक्सेबल इनकम तक ही मदद करती है। 4% सेस इस सीमित टैक्स के ऊपर लगता है।
₹1 लाख बोनस पर ₹78,000 टैक्स कैसे?
अगर टैक्सेबल इनकम ठीक ₹12 लाख थी, तो ₹1 लाख बोनस से यह ₹13 लाख हो जाती है। रिबेट खत्म हो जाती है और पूरे ₹13 लाख पर टैक्स लगता है: ₹75,000 + 4% सेस = ₹78,000।
क्या एम्प्लॉयर NPS से मदद मिलती है?
हाँ। नई व्यवस्था में सेक्शन 80CCD(2) के तहत एम्प्लॉयर का NPS योगदान बेसिक + DA के 14% तक डिडक्शन में मिलता है। अगर कंपनी यह सुविधा देती है, तो टैक्सेबल इनकम ₹12 लाख से नीचे आ सकती है।
क्या पुरानी व्यवस्था में भी ₹12 लाख का नियम है?
नहीं। पुरानी व्यवस्था में 87A रिबेट सिर्फ़ ₹5 लाख टैक्सेबल इनकम तक मिलती है (अधिकतम ₹12,500)। ₹12 लाख ज़ीरो-टैक्स सीमा सिर्फ़ नई व्यवस्था में है।